Se aprobó el decreto 19-2013. El mismo corrige algunas de las deficiencias de los decretos 4-2012 y 10-2012; conocidas como ley anti evasión II y ley de actualización tributaria.
Se oyen las críticas al 19-2013, que no ha salido, siquiera, publicado. Lo peor es que las mismas salen de quienes son artífices principales de los decretos que causaron el problema.
En el fondo, el problema principal es filosófico. Quienes redactaron el 4-2012 y 10-2012 piensan que la administración tributaria debe ser policía y el adeudo tributario es una obligación que se impone y se cumple so pena de cárcel. Esa postura es de la Edad Media o bien de gobiernos totalitarios como los de Stalin, Hitler o Castro.
La obligación tributaria requiere de ciertos elementos para su existencia y validez. La obligación tributaria requiere que la prestación (el dinero que usted paga) sea establecido en función de las necesidades del Estado, no de los caprichos del gobernante de turno.
Adicionalmente, la deuda tributaria requiere el cumplimiento de los principios tributarios constitucionales, que son generalidad, igualdad y capacidad de pago, para configurar así un tributo justo y equitativo y un sistema tributario justo y equitativo. Claro, quienes redactaron el 4 y 10-2012, de principios sabrán poco.
No me extraña que defiendan poco sustentado ahora, su desacierto.
En la aplicación, la deuda tributaria tiene carácter de adeudo civil. Esto es en el sentido de no poder ser penado con cárcel. El delito se comete por el ardid, engaño o fraude utilizado para evitar su pago, no en el hecho de pagar distinto a lo que la Administración cree que se debe.
Es así que el derecho tributario responde a los principios constitucionales más elementales, pues su aplicación afecta de manera directa los ámbitos de libertad, propiedad y consecución de los fines propios de cada ser humano. Por dicha injerencia es que la administración tributaria debe quedar mucho más constreñida en el ejercicio de sus funciones que cualquier otra administración pública.
Dicho esto, es claro que nuestro sistema tributario no es, ni por asomo, justo y equitativo y mucho menos responde a los principio de generalidad, igualdad y capacidad de pago.
Es vital que pensemos en cambios profundos para lograr el apego a estos principios y demos el paso clave en la estructuración de un sistema tributario correcto, constitucional, legal y moralmente hablando, poniendo sobre la mesa la pregunta principal a ser respondida: ¿CUÁLES NECESIDADES SON REALMENTE DEL ESTADO Y ESTAMOS DISPUESTOS A PAGAR COMO CIUDADANOS?
Cambio de régimen
Hemos llegado a diciembre. Mes de revisar el año, los logros y las cuentas.
También es el mes en el que debe decidir si sigue o cambia de régimen de ISR. Acá le dejó algunas consideraciones:
1. El régimen opcional simplificado, el del porcentaje sobre las ventas, aumenta para los ingresos arriba de Q30,000 a 7 %.
2. El régimen sobre utilidades se reduce de 31 % a 28 %.
3. En el régimen sobre utilidades hay que pagar ISO. Acá también hay decisiones que tomar, si usará acreditamiento ISR a ISO o ISO a ISR. La afectación va al flujo de efectivo.
4. Si sus ventas del 2013 no excedieron de Q150,000 anuales, puede optar por el régimen de pequeño contribuyente. El impacto acá es mucho menor (5% sobre ventas como impuesto único), pero no genera crédito IVA para sus clientes y el IVA que paga en sus compras es costo. Ventaja principal: NO PAGA ISO.
Es así que en este diciembre tiene decisiones que tomar. No deje pasar la oportunidad que si no hizo bien las cuentas, podrá cambiarlo hasta diciembre del 2014.
Mario E. Archila M.
Rentas de capital… ¿O no?
Una recurrente pregunta será si algo es o no una renta de capital o una renta regida por otra «cédula» en el Impuesto Sobre la Renta contenido en el 10-2012.
La duda, más que razonable, proviene de la misma redacción de la ley. Evidentemente chocan criterios económicos, contables y legales en el uso del lenguaje para establecer las distinciones, mas no podemos perder de vista que estamos frente a leyes y es el campo del derecho tributario resolver el conflicto.
Es así que la interpretación de cualquier norma tributaria debe hacerse a la luz de los principios constitucionales, de los contenidos en el Código Tributario y los contenidos en las leyes específicas.
El primer principio a aplicar en materia tributaria es el de legalidad. El establecimiento del tributo y sus bases deben estar contenidas en ley. Se desprende de ello que hechos generadores y su tipificación, deben contenerse en ley. Luego que por vía de la analogía no se pueden crear hechos generadores de tributos. También aplica a exenciones y demás bases de recaudación. Es así que el primer paso es aplicar el artículo 2 del Código Tributario en cuanto a las fuentes del Derecho Tributario. Las disposiciones constitucionales van en primer lugar y son las de mayor jerarquía. Siguen las leyes y tratados y por último los reglamentos. El artículo 239 de la Constitución es el que contiene el principio de legalidad.
El artículo 3 del Código Tributario exige la emisión de una ley para decretar tributos, otorgar exenciones, entre otros, por lo que primero hay que ubicar la norma legal aplicable.
En el 10-2012, el artículo 4 contiene las definiciones de «rentas afectas», lo que deducimos de la frase «independientemente que estén gravadas o exentas», y en conjunto con el artículo 3 que define como «afectas» las rentas obtenidas en el territorio nacional y por tanto, en el Artículo 4 se hace la categorización de «rentas de fuente guatemalteca».
Así es que encontramos las definiciones de rentas de actividades lucrativas, las de rentas del trabajo y las rentas de capital.
Desgraciadamente, como opinión personal, este artículo no contiene una definición que excluya directamente unas de otras y causa, por tanto, confusiones en el transcurso de la ley.
Es así que resulta muy sencillo colocar una renta de capital como renta de actividad lucrativa viendo únicamente el artículo 4 o bien, viendo únicamente el hecho generador, contenido en el artículo 10, de las rentas de actividades lucrativas: «Constituye hecho generador del Impuesto Sobre la Renta regulado en el presente título, la obtención de rentas provenientes de actividades lucrativas realizadas con carácter habitual u ocasional por personas individuales, jurídicas, entes o patrimonios que se especifican en este libro, residentes en Guatemala.
Se entiende por actividades lucrativas las que suponen la combinación de uno o más factores de producción, con el fin de producir, transformar, comercializar, transportar o distribuir bienes para su venta o prestación de servicios, por cuenta y riesgo del contribuyente. (…)»
Esta definición me parece muy «curiosa», toda vez que las rentas de actividades lucrativas estaban definidas en el artículo 4. Ahora, con esta definición en el hecho generador, se crean temas interesantes, especialmente si vemos que las rentas pueden ser «habituales u ocasionales». Esto causa un conflicto frontal con la definición usual de ganancia de capital, pues ella se da por la venta de activos que no son del «comercio usual» del contribuyente.
También nos encontramos que si la actividad lucrativa, como la define el artículo 10 -Hecho Generador- es la combinación de uno o más factores de producción, así como «capital y empleo», los servicios financieros son rentas que generan obligación tributaria en este régimen (Actividad lucrativa). La venta de bienes al crédito, por ejemplo, generará habitualmente intereses, por lo que está generando obligación tributaria ya que es hecho generador de este régimen.
Por su lado, las rentas de capital se describen, artículo 4, como «… las derivadas del capital y de las ganancias de capital, percibidas o devengadas en dinero o en especie, por residentes o no en Guatemala…» y entre el listado particular aparecen:
1. Dividendos y utilidades;
2. Intereses o rendimientos;
3. Regalías;
4. Rentas provenientes de bienes muebles o inmuebles (supongo que esto quiere decir precios por arrendamientos, pues el concepto renta es distinto dentro de la ley);
5. Ganancias de capital por la venta de acciones o títulos o participaciones, con varias calificaciones de afectación;
6. Rentas de capital derivados de la transmisión de bienes muebles o inmuebles situados en el territorio nacional;
7. Los premios de loterias, juegos, rifas y demás;
8. Incorporación al patrimonio del contribuyente residente de bienes, que no estén gravadas por otro impuesto directo.
Es así que la definición de «Actividades Lucrativas» incorpora todos los supuestos de afectación de las rentas y ganancias de capital, ya que, obviamente, todos los supuestos detallados derivan de la «combinación de uno o más factores de producción». Esos factores, tradicionalmente, son el capital y la mano de obra o el trabajo. Recibo intereses porque tengo algún capital trabajando para mi, ya sea en depósitos o bien por haber prestado dinero. Recibo ingresos porque vendí, habitual u ocasionalmente, un bien.
La escogencia del leguaje causa muchas dudas. La distinción usual, para estos casos, sea mejor colocarla en la habitualidad de la realización que causa esos ingresos. Veamos así que resulta una renta de capital la obtención de una regalía por uso de marcas o patentes de invención. Sin embargo, esas rentas de capital pueden ser catalogadas como «rentas de actividades lucrativas» pues es una renta que habitualmente obtiene un contribuyente que se dedica a la explotación de derechos sobre marcas o patentes de invención y no tiene otra razón de ser. Sus inversiones son para generar marcas, crearles reputación, mercadearlas y luego vender derechos de uso de las mismas. Una compañía que crea personajes e historietas; una compañía que es la dueña del know how de un negocio que se comercializa con sus marcas, como sería cualquiera de los restaurantes de cadenas que todos conocemos. ¿Es una renta de capital? Ambos hechos generadores los incluyen. ¿Cómo resolvemos el conflicto?
La norma que debería servir de parámetro para responder es el 15: «Las rentas de capital y las ganancias de capital, se gravan separadamente de conformidad con las disposiciones del Título IV de este libro.
Lo dispuesto en el párrafo anterior, no es de aplicación a las rentas de capital mobiliario, ganancias de capital de la misma naturaleza, ni a las ganancias por la venta de activos extraordinarios obtenidas por bancos y sociedades financieras, ni a los salvamentos de aseguradoras y afianzadoras, sometidas a la vigilancia e inspección de la Superintendencia de Bancos, las cuales tributan conforme las disposiciones contenidas en este título. También se exceptúan del primer párrafo, y deberán tributar conforme las disposiciones contenidas en este título, las rentas del capital inmobiliario y mobiliario provenientes del arrendamiento, subarrendamiento, así como de la constitución o cesión de derechos o facultades de uso o goce de bienes inmuebles y muebles, obtenidas por personas individuales o jurídicas residentes en Guatemala, cuyo giro habitual sea dicha actividad.»
Considero que el artículo 15 no hace del todo bien su trabajo, pues crea dos excepciones, mismas que son aplicables únicamente cuando uno se enfrenta a «rentas de capital» puramente. El primer problema es que las rentas de capital no están definidas de forma inequívoca y los elementos definitorios que tienen las rentas de actividades lucrativas también le aplican a los conceptos de rentas de capital. El artículo 15 está redactado como si unívocamente fueran rentas de capital que serán «absorbidas» como rentas de actividades lucrativas en este régimen, si se llena el requisito allí dado, en los varios casos exceptuados. Por lo que podríamos pensar que la interpretación de la norma es también que lo que está catalogado como «renta de capital», salvo la excepción, tributará únicamente como renta de capital. Lástima que la redacción no sea clara, pues técnicamente, aunque haya exención, causa doble obligación tributaria. Una como renta exenta y otra como renta gravada.
Este punto, la exención y causación del tributo, sin embargo, también ocasiona problemas, que espero tratar más adelante en este medio.
Ahora, el tema, según el artículo 15, se centra en determinar si es el giro habitual dicha actividad o no. Regresamos, por tanto, a un concepto jurídico.
Se ha escuchado que la Administración Tributaria pretende que «giro habitual» sea equivalente a «actividad principal» como la define el Código Tributario en el Artículo 120 en cuanto a ser la actividad por la que el contribuyente obtuvo más del cincuenta por ciento de sus ingresos en el período anterior. Es claro que los conceptos son totalmente distintos. «Giro habitual» se refiere a la frecuencia de realización de una actividad, mientras que «actividad principal» se refiere al volumen de facturación. Obviamente no podrán ser equivalentes.
El giro responde a las actividades que una empresa lleva a cabo cada momento. Ahora bien, «actividad principal» en el sentido definido por el Código Tributario se refiere al volumen de facturación. Es así que será la actividad principal aquella por la que factura más del 50% de los ingresos del año.
Veamos así que un contribuyente puede realizar habitualmente -todos los días- venta de dulces y chicles. Es decir, tiene una empresa abierta por la que vende esos bienes habitualmente. También es propietario de 2 locales comerciales que da en arrendamiento desde hace 5 años, por los que cobra mensualmente una renta y, por último, es un excelente fotógrafo y cobra por sus servicios de fotógrafo, actividad que se desarrolla usualmente, por razones de los eventos que cubre, en Semana Santa y Navidad. De lo anterior se desprende que giro habitual será la tienda de dulces y el arrendamiento de los locales; mientras que la actividad menos «habitual» es la de fotógrafo. Pero, ¿qué tal si factura 60% de sus ingresos al año por su actividad de fotógrafo, ya que es tan famoso que puede darse el lujo de trabajar sólo esos meses al año, y de vez en cuando, mientras que las otras 2 actividades que realiza son habituales, pero facturan únicamente 40% del total?
Dicho esto, es importante tener claro que la ley habla de «giro habitual» y no de volumen de facturación para distinguir el régimen, pero no es sencillo, en el caso de los arrendamientos del ejemplo, ya que no tenemos un parámetro claro de cómo medir dicha habitualidad. Sabríamos, en este caso, que el contribuyente como actividad principal tendrá en el RTU registrado «Servicios personales», pero, ¿aceptará SAT que los arrendamientos pagan conforme a las rentas de actividades lucrativas y no como rentas de capital inmobiliario?
Mario E. Archila M.
¿Ayudarán las reformas a la ley Orgánica de SAT?
Creo que hay un par de cosas positivas y otras que serán la causa de muchos arrepentimientos futuros.
Considero que pudo tratarse de mejor manera y no de la forma que se hizo, principalmente en cuanto a la integración del Directorio.
Acá pueden leer el análisis completo: Soy502
Saludos,
Mario E. Archila
Derrumbes y seguridades
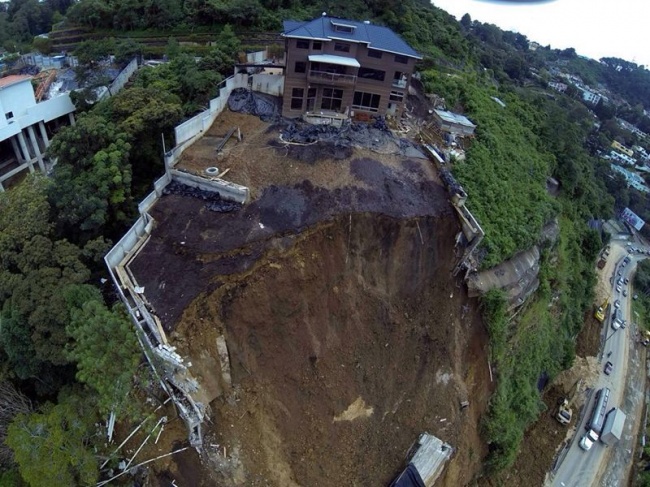
Don Jorge Palmieri publicó esta foto en su blog. Dele una visita al artículo. Habla de otros temas.
Entrando en el tema que quiero, esta fotografía es la ilustración de estos temas. El clamor popular es «¿Y los estudios de impacto ambiental? ¿La Muni no lo previó? ¿Dónde estaban las autoridades cuando se hizo esto?»
Acá es de ver que la carretera pasa por donde pasa, haya o no impacto ambiental negativo. Los estudios de impacto ambiental son una estrategia para dar comodidad respecto a que «alguien» está haciendo algo por proteger el ambiente. ¿Sirven de algo o son un simple requisito? Requisito que muchas veces es una excusa más para pedir algunos centavitos extra.
Las municipalidades otorgan licencias de construcción, pero nadie se pregunta realmente para qué es que se deben solicitar licencias de construcción y mucho menos, si dichas licencias de construcción son un requisito aceptable. Las licencias de construcción, realmente, no son para verificar estos extremos. Son vehículos de recaudación. Simplemente. Aunque existiera un POT (Plan de Ordenamiento Territorial), las licencias de construcción no podrían, por sí, evitar estas situaciones. ¿Por qué? Porque su función es regular el uso del suelo, no verificar las condiciones geológicas donde se construirá un proyecto. Es así que autorizarían que cierta zona sirva para uso comercial, residencial, mixto; para construir o no un centro comercial, etcétera. Sin embargo, que el suelo tenga o no capacidad de mantenerse firme en ciertas condiciones es trabajo del ingeniero de suelo, el ingeniero civil encargado de la obra, el desarrollador de un proyecto y propietario que compra. Bastante evidente resulta saber que si se compra en la ladera de un barranco y más, a la orilla de un corte de carretera, que «algo» hay que hacer para que no se lave el terrenito que compré. Acá, el propietario quizás llegará a decir, «pero le dieron la licencia de construcción, eso quiere decir que aguantaba» y el sentido común perdió ante el mismo estatismo.
El ministerio de comunicaciones contrata a quien realiza la carretera, pero ¿valida, supervisa y traza la ruta por el lugar más adecuado?
Realmente lo dudo. Muchas veces encontramos rótulos que indican «curva peligrosa» y yo me pregunto «¿No pudieron trazar la ruta de modo que la curva no fuera tan pronunciada?»
En la fotografía se observa que se derrumbó el jardín de una gran casa-habitación. No observo tuberías de desagüe de aguas pluviales; como tampoco un muro de contención adecuado para el corte enorme que se hizo para la carretera. Recordemos que el agua de lluvia de manera natural es absorbida por el suelo. Cuando se hace una construcción de concreto, la misma cantidad de agua que cae es absorbida por una menor superficie, pues el concreto no tiene la misma capacidad de absorción que la tierra. A menor área e igual cantidad de agua, mayor saturación y la tierra pierde su consistencia… resultado inmediato, lodo. Resultado mediato, deslave.
El constructor de la casa lo debía saber. El constructor de la carretera, lo debía saber. La municipalidad, pues podría saberlo, pero su rol es establecer usos y estética de los barrios y zonas de su municipio, no prever que se caerá una casa. El dueño, lo pudo ver venir.
Tenemos tantas autoridades involucradas que creemos que es de ellos el papel de prever, mitigar y prevenir las consecuencias de nuestros actos. Carecemos de un sistema que llegue a determinar qué sucedió. Un sistema legal que no hará posible que se cobre al responsable tanto del corte de la carretera, como de las construcciones que «aflojaron» la tierra en la parte alta de la montaña.
Me lleva al tema final. ¿Cómo le hago para ir a cobrar las responsabilidades civiles y penales?
Así es. Tenemos un sistema social de asignación de responsabilidades que lo único que dice es «¿Qué autoridad permitió esto?» y todos nos lavamos las manos, pues la culpa, no es de nadie.
Mario E. Archila M.
Para su placer


Para que por lo menos una vez en su vida sienta placer de ver la palabra SAT y hacerle lo que todos pensamos…
¡Si salta, le disparo!
El tema de hoy, la intervención de las aduanas. Mucho preocupa.
¿Es una cortina de humo? Esto pues se anuncia que se intervendrá para perseguir la corrupción que está allí adentro. Para eso no se necesita intervención. Se necesitan denuncias, órdenes de captura y operativos de investigación.
¿Interventor el mismo Superintendente? Es como decir «no hemos agarrado al ladrón porque no sabe el jefe quien es, si le cambiamos de nombre de jefe a interventor, le contarán quién es».
¿El ejército? Para combatir mafias no está el ejército. Para administrar aduanas, no está el ejército. Para hacer de inspector de trabajo, no está el ejército. Esto es como cuando se quería frenar la ola de suicidios en el puente El Incienso. Se pusieron dos soldados con fusiles en cada banqueta. ¿Qué iba a hacer el soldado con el suicida? ¿Dispararle?
El problema de las aduanas no es de personas per se. Ya había escrito respecto a la inmoralidad de las aduanas: https://impuestosychocolate.com/2013/08/09/aduanas-inmorales/
El problema de las aduanas pasa por el marco legal. Hay una clara correlación en la baja recaudación de impuestos a la importación y la aprobación del 10-2012 y su famosa «ley de aduanas». ¿Quién redactó y propuso ese mamarracho? Esa ley provoca un aumento en los poderes discrecionales de los funcionarios aduaneros. Aumenta enormemente los costos para cumplir. Al ser más caro cumplir que «morder», evidentemente se amplía la brecha para delinquir. Se facilita la estructura para sobornar y a la vez, se facilitan los mecanismos para contrabandear en las narices de todos. Una vez que todos son cómplices, ¿quién denuncia?
Meter al ejército es grave, de por sí. Meterlo en una institución que tiene un deficiente marco legal, peor. ¿Qué podría suceder? Se me ocurren varios escenarios.
1. Se utiliza el ejército para fortalecer las mafias. Ahora con protección armada y autoridad para meter al redil a todo aquél que quiera.
2. Dado que el ejército tiene rubros «ocultos» de presupuesto, es fácil pensar que se lavarán las mordidas y los negocios turbios, como compra de equipo y tecnología para aduanas, mucho más fácilmente. Vean si no era así como llegó el dinero de Portillo al CHN.
3. Se aumentará la corrupción y se le echará la culpa a otro poder del Estado.
4. Causará paralización de la economía formal.
5. Se aliviará la corrupción, gracias a que se colocarán tarifas fijas de mordidas.
6. Se hará absolutamente lo mismo.
7. Se dará marcha atrás con la medida, pues se darán cuenta que no es viable.
No veo, sin embargo, que meter al ejército ayude en algo. Si el interventor es el mismo jefe actual, ¿qué sentido tiene? Aumentar poderes discrecionales, no importa de quién sean, no evitará el problema. Es por eso que los ángeles no tienen libre albedrío, según cuentan.
Es así que como no se pudo parar la ola de suicidios colocando soldados en el puente, tampoco se frenará el problema de la corrupción en aduanas, poniendo soldados en el puerto.
Mario E. Archila M.
Los impuestos ocultos
Un tema controversial. Se habla que es mejor gravar con los llamados «impuestos directos» que los «indirectos», pues en los directos se es más justo al gravar a los «ricos», mientras que con los indirectos, se grava a los pobres consumidores.
Se dice así que aumentar los impuestos directos permite mejor redistribución de la riqueza. Ya acá tengo objeciones, pero las dejo para otra oportunidad. Mientras que aumentar los impuestos indirectos «aumenta los precios» para los consumidores.
Esto, sin embargo, no es cierto. Lo único que demuestra es una postura demagógica. Veamos:
1. ¿Qué busca el empresario cuando hace una empresa?
Una rentabilidad. Espera un retorno sobre su inversión.
Los impuestos directos, entonces, no son más que parte del costo de ese retorno de inversión. Por ello es que siempre se buscará trasladar el impuesto al precio. Según la elasticidad de la demanda de dicho producto en ese mercado, será o no posible.
Si no es posible, dejará de producir u optará por mecanismos que abaraten dichos costos.
El precio, por tanto, incluye el cálculo económico de dicho impacto tributario, simplemente el consumidor no puede saber cuánto es.
2. ¿El pago de impuesto, la tarifa efectiva, es el único costo que se calcula en la ecuación?
No. El empresario calcula sí impacto directo, su tasa efectiva de tributación: qué porcentaje de su ingreso bruto se queda como impuestos en el gobierno.
Luego calcula el costo de cumplimiento. A mayores requerimientos, complejidades legales, ambigüedades, frecuencia de fiscalización, tiempos de ajustes y costos de litigio tributario, mayor costo de cumplimiento. Cada nuevo requerimiento que una administración tributaria formula a un contribuyente, conlleva costo para el contribuyente. Es así que ese costo, el costo de cumplimiento, también es trasladado al precio o bien, evadido por mecanismos legales o ilegales.
Hay así un impuesto oculto, también incorporado al precio.
3. ¿De dónde sale la riqueza de los contribuyentes gravados por impuestos directos?
Sale de su capacidad de satisfacer necesidades de muchas personas. Un producto o servicio que no es apetecido por el público, no es consumido y por tanto, el empresario no lo vende y con ello, no obtiene ingresos, que resulta que son lo que se convierte en «recaudación».
Es así que el impuesto es un costo al más eficiente y mejor satisfactor de necesidades de la población. Si los costos impositivos suben tanto que su retorno de inversión deja de ser atractivo, se dedicará a otra cosa, lo hará en la informalidad o lo hará en otro país.
El impuesto indirecto, por su parte, es visible -usualmente- y el consumidor dabe cuánto pagó por algo y cuánto por impuesto. Digo usualmente porque hay mecanismos que obligan a no revelarlo, como el impuesto a combustibles en Guatemala. Se paga el impuesto únicamente cuando se consume no cuando se gana dinero o se ahorra. Esto implica que tengo pleno control -no quiero entrar a la discusión del que no se puede controlar, gasta en cosas superfluas o que «necesita» consumir tal o cual producto, que no son la generalidad y no son necesariamente los consumidores más responsables- de lo que estoy dispuesto a pagar de impuesto. Se premia al ahorrador, al previsor, al cauto.
Dicho esto, realmente todo impuesto lo paga siempre el consumidor, ya sea desembolsando dinero, sufriendo las consecuencias de un mercado negro o no pudiendo comprar tal o cual satisfactor.
Mario E. Archila M.
Vivimos en corrupción
¿Qué causa la corrupción? Algunos dicen que es porque se paga poco a los funcionarios.
El último caso que se ha presentado en los medios es la captura de 11 empleados de SAT por su supuesta participación en una banda de roba carros. Si ustedes revisan los rangos salariales de SAT respecto a otros funcionarios, SAT paga muy bien. El Superintendente gana el doble que un magistrado de Corte Suprema. Gana 3 veces más que un ministro. De allí hacia abajo ganan las personas en esa institución.
Llegamos así a concluir fácilmente que no es el salario que gane lo que hará que no haya corrupción. El origen de la corrupción es la posibilidad de hacerla. De premiarla, económica, social, políticamente.
Nos indigna la corrupción, pero, ¿usted denuncia la corrupción, deja de pagar mordidas, deja de pedir «favores» por fuera?
<em>Mario E. Archila</em>
Ferias y piñatas
Hoy es la cúspide de la feria de independencia de Quetzaltenango, Xela para los chapines.
La Municipalidad viene y aprovecha para asaltar a los visitantes. Resulta que se le ocurrió a alguien cobrar por entrar y salir de la ciudad.
En resumen, es un robo. Técnicamente, es un cobro ilegal, ya que las municipalidades únicamente pueden establecer tasas.
Las tasas son tributos que se imponen como consecuencia de la prestación directa de un servicio público. Es decir, por un servicio que específicamente le está prestando la municipalidad. Entrar o salir de la ciudad no es un servicio. Adicionalmente está prohibido que limiten la locomoción a un cobro.
No es cuestión de suma, sino de principio. Así qué vaya, pero no pague. Allí ni en ninguna otra que le cobre por entrar o salir. Así sí seremos independientes.
Mario E. Archila M.

