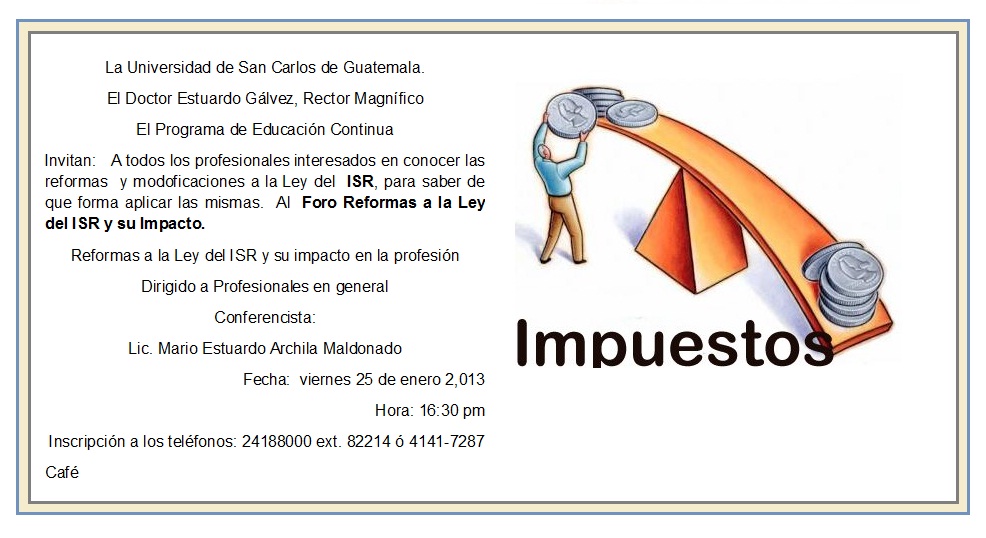
Conferencias Impuestos: LAS NUEVAS LEYES FISCALES Y LOS AJUSTES OPERATIVOS A REALIZAR (ÉNFASIS EN LAS SANCIONES Y RESTRICCIONES)
De las crisis hay que sacar cosas positivas. Así que le propongo que en lugar de pagarme a precio completo uno de los seminarios, le done Q300 al Club Rotario Las Américas y se venga a escuchar qué hay que hacer con los nuevos regímenes del Impuesto Sobre la Renta.
Es un almuerzo y 2 horas de charla. Todo en uno. Las ganancias son para las obras sociales del Club Rotario Las Américas.
TÍTULO DE LA CONFERENCIA: LAS NUEVAS LEYES FISCALES Y LOS AJUSTES OPERATIVOS A REALIZAR (ÉNFASIS EN LAS SANCIONES Y RESTRICCIONES)
Inscripciones:
Club Rotario Las Américas <rotariosamericas@gmail.com>
Ingrid Martínez
Club Rotario Las Américas
Tel. 2251 5271
Cel. 4893 8628
COSTO: Q250 ANTES DEL 31 de enero y Q300 después.
Fecha: 7 de febrero
Hora: 12.00 a 2:30pm, conferencia inicia a las 12:30 en punto!
Lugar: Camino Real
Contenido:
1. Reformas al régimen de Ingresos
1.1. Régimen simplificado (6%)
1.2. Retención dentro del régimen
1.3. Sanciones por falta de retención o retención extemporánea
1.4. Ajustes a los procesos de pago
2. Reformas al régimen sobre utilidades
2.1. Gastos deducibles
2.2. Requisitos para deducibilidad del gasto
2.3. Intereses y sus límites
2.4. Empleados, el IGSS, el bono 14, aguinaldo y bonificación incentivo: su relación con el gasto deducible
3. Reformas al régimen de empleados
3.1. Planilla del IVA
3.2. Retención mensual
3.4. Deducibles del régimen
4. Otros cambios importantes
4.1. Ganancia de capital en revaluación de propiedades
4.2. Ganancia de capital en venta de acciones
4.3. ISR en los dividendos
4.4. Timbre en pago de dividendos
5. Arrendamientos
6. IVA y la regla de cálculo presunto.
Venga y conozca qué hacer, antes que sea demasiado tarde.
Mario E. Archila M.
La tortura de llevar la ley al pago
De genialidades se viste nuestra nueva ley del Impuesto Sobre la Renta. No la redacción. Ésa es colección de contrasentidos y muestras dignas de análisis lingüístico del qué no hacer al redactar. Las genialidades vienen ahora cuando se quiere pagar.
Hemos recibido varias preguntas, en la sección de comentarios de este blog, relacionadas con el régimen opcional simplificado del ISR. En este régimen, muy similar al régimen de 5% que tenía la ley del Impuesto Sobre la Renta anterior, la fatalidad ignorancia de los redactores está causando graves problemas operativos.
Ahora, el régimen no permite el pago directo. ¿Qué pasa con todos los que se autorizaron para pago directo el año pasado? Simple: YA NO SE PUEDE. La ley anterior permitía el pago directo. Esa ley quedó derogada, junto con la posibilidad. La nueva ley sólo contiene el mecanismo de la retención.
Dejando fuera que nadie sabe si abajo de Q30,000 debe pagarse el 5% o el 6%, tampoco nadie sabe si debe retener el 6% o el 7%… Lo que sí es seguro, es que hay que retener siempre que el contribuyente emita una factura en el régimen opcional simplificado.
Para quienes están en este régimen, recuerden que sus facturas deben decir «Sujeto a retención definitiva» no «Sujeto a retención 5%». Y para quienes pagan y llevan contabilidad conforme a la ley o son sujetos de retención de ISR por designación de la ley (colegios, universidades y otros) deben, siempre, hacer retención a estos contribuyentes.
¿Qué pasa si no hacen la retención? Tienen una multa de Q1,000 por cada factura. No, no hay límite en cuanto al máximo de multa que se pueden ganar. Y además, mientras no se haga la retención, el gasto no es deducible.
¿Cuánto tiempo tienen para emitir y entregar la retención? Pues 5 días (hábiles) de la fecha de la factura. Si no lo hacen en ese plazo, Q1,000 de multa por cada factura.
Es así que tiene que tener claro que la factura se debe emitir:
1. Cuando se entreguen los bienes o se paguen los bienes, lo que ocurra primero;
2. En la prestación de servicios, al momento del pago de los mismos.
Esto tómelo en cuenta para sus procesos administrativos, tanto de entrega como de recepción de facturas. Le evitará problemas.
La tortura inicia…
Mario E. Archila M.
Pobres y pobreza
Excelente artículo de profesor Juan Fernando Carpio de Ecuador.
Función del Derecho
En estos días hemos tenido la noticia sobre la pretensión del gobierno central de aclarar la reserva sobre la jurisdicción de la Corte Interamericana de Derechos Humanos. El tema, si bien interesante desde una perspectiva filosófica, al tenor de lo que se suscitó tras los juicios de Nürenberg, no es el tema de esta entrada.
En el sistema de protección de derechos humanos la Corte Interamericana de Derechos Humanos condena al Estado al pago de sumas de dinero para las víctimas.
He allí donde el problema principal se suscita. Los derechos humanos son obligaciones del aparato de gobierno frente a los ciudadanos, la población. Recibir una condena implica, por tanto, una declaración que dicho aparato de gobierno no hizo su trabajo frente a la población.
Entendamos que «Estado» es una ficción. No existe como tal. Por ello es de ver, con el sistema local que tenemos, cómo luego de la condena el «Estado» lo paga.
Como acceder a este sistema y obtener la condena no es nada sencillo ni rápido, debemos considerar que el funcionario que había jurado cumplir con la constitución, incluidos los derechos humanos, probablemente ya dejó el cargo. Ahora está en el cargo alguien que mira la condena.
Es un pago que debe enfrentar el Estado. ¿Cómo lo hará? Pues simplemente -léase con sarcasmo- acudirá al presupuesto del Estado. ¿Cómo se financia el presupuesto? Con el pago tributos de los ciudadanos o la contratación de deuda, que no es más que tributos diferidos.
Allí entramos a la primera encrucijada. El fallo dice que el Estado le incumplió a los ciudadanos en materia de Derechos Humanos, su más fundamental función y deber. Ahora, el incumplidor recurre a la propia víctima, los ciudadanos, para enfrentar su condena.
El diseño interno es el que requiere de modificaciones. Veamos dos que parece que nadie considera.
1. La Constitución Política de la República tiene la regla de «solidaridad del Estado» por daños causados por el funcionario. Esta regla es la regla de irresponsabilidad. Se mejoraría muchísimo cambiando la regla a una regla de «subsidariedad». Esto implicará que el funcionario que causó el daño -daños civiles, obviamente- deberá cubrir personalmente y con su patrimonio dichas condenas. Frente a la víctima, el Estado temporalmente la cubre en los montos que el funcionario no logró cubrir y se queda obteniendo el monto del funcionario en el tiempo.
¿Qué logramos con ello? Mayor cautela en la función pública. Responsabilidad directa de quien causó el daño por acción u omisión.
2. Luego tenemos el problema que la violación de los derechos humanos es consecuencia de un sistema normativo y procesal que originariamente causará la violación, por más que el funcionario quiera cumplir con su deber.
Cuando hay violadores, secuestradores, asesinos, atracadores, etc., sin capturar, hay una violación de derechos humanos. La cosa es que creemos que la violencia y criminalidad son producto de situaciones que muchas veces ni relación tienen. La causa más frecuente de violencia es un conflicto relativamente sencillo que no se pudo resolver, ya sea por falta de cultura o por mecanismos externos certeros y prontos.
Le doy un ejemplo:
Va usted por la calle en su vehículo y un desconocido, por imprudencia de él, lo choca. Sus opciones son que el seguro de alguno de los dos pague, que sea persona decente y sin chistear acepte su culpa y se comprometa a pagar, que usted pague lo suyo, que si él se niega se den a las trompadas o balazos, pues probablemente demandarlo no lo llevará tan lejos. Es más, una vez interpuesta la demanda, sus opciones siguen siendo las mismas…
¿Qué sucederá así con cada pequeño conflicto? Escalará la temperatura social, hasta que cada cual resuelva los problemas por su cuenta. Violencia y criminalidad. ¿Sabía usted que aproximadamente el 70% de las víctimas de crímenes violentos son atacados por personas que conocen personalmente y tienen alguna relación?
El proceso judicial es un problema que debe ser atendido. Este es el mismo proceso con el que un ciudadano buscará responsabilizar a un funcionario por sus actos.
Es así que el tema de fondo para los guatemaltecos es exigir las modificaciones para que las violaciones por las cuales pagamos todos, dejen de ocurrir en el futuro.
Nos vemos a la próxima.
Mario E.
Los números de 2012
Los duendes de las estadísticas de WordPress.com prepararon un informe sobre el año 2012 de este blog.

Aquí hay un extracto:
19,000 people fit into the new Barclays Center to see Jay-Z perform. This blog was viewed about 80.000 times in 2012. If it were a concert at the Barclays Center, it would take about 4 sold-out performances for that many people to see it.
La fallida reforma tributaria… inconstitucional una parte, sin efecto otra…
Hoy, 26 de diciembre de 2012, se publicó en el Diario Oficial la sentencia de inconstitucionalidad de algunos preceptos incluidos en el decreto 4-2012.
El primer comentario que salta a la luz de la sentencia es que EL CONGRESO NI SE ENTERÓ QUE LE CORRIERON AUDIENCIA POR EL DECRETO 4-2012 Y EVACUÓ LA AUDIENCIA CON ARGUMENTOS RESPECTO AL 10-2012. Así de bien saben los legisladores lo que hacen.
Se declaró inconstitucional la limitante que se estableció para los empleados en relación de dependencia sobre la deducción de los planes de pensión privados. Es así que los aportes a planes de pensión SON deducibles tal como lo eran antes del decreto 4-2012. Buena noticia para los empleados. Ningún empleado, por tanto, deberá obedecer el párrafo que dice: «Los planes de previsión social de capitalización individual a que se refiere esta literal, deberán corresponder expresamente a planes de previsión para jubilación y contar con la debida autorización de la autoridad competente, para funcionar como tales.»
El otro artículo que tuvo un final «positivo» para los contribuyentes es la llamada reserva interpretativa que hace la Corte de Constitucionalidad sobre el artículo 3 del 4-2012, que modifica los costos y gastos no deducibles.
La Corte no entra al argumento verdaderamente interesante de la Posición Jurídica Constituida, pero lo hace tangencialmente hablando de la seguridad y que la modificación de los costos y gastos no deducibles no puede ser aplicable a los contribuyentes que ya estaban operando antes del 25 de febrero de 2012 sino que únicamente aplicará a quienes se inscribieron en SAT a partir del 25 de febrero de 2012.
Literalmente la Corte dice: «…si dejar la reserva interpretativa de que, en cuanto a los contribuyentes que estuvieran inscritos antes del veinticuatro de febrero de dos mil doce, dentro del régimen especial contenido en el artículo 72 de la Ley del Impuesto Sobre la Renta, al momento de la liquidación respectiva del período impositivo correspondiente del uno de enero al treinta y uno de diciembre de dos mil doce, la cual, formalmente deben presentar dentro de los meses de enero a marzo del año dos mil trece, determinarán el pago del impuesto sobre la renta que les corresponde, conforme a su renta imponible que resulte de la depuración de su renta bruta, de acuerdo a las deducciones establecidas en el artículo 39 de la Ley del Impuesto Sobre la Renta (Decreto 26-92 del Congreso de la República), sin tomar en cuenta la reforma dispuesta en el artículo 3 referido.»
Lo anterior quiere decir que lo que pretendían tanto el Congreso, SAT y el Ministerio de Finanzas, que era ya de por sí una movida bastante absurda (léase «tonta y de ignorantes», pero como lo leen menores de edad no lo pongo así), es aplicable, como dijimos los que entendemos de Derecho Tributario, solo para contribuyentes que se inscribieran con posterioridad al 24 de febrero de 2012.
Lo que no es aplicable es:
ARTICULO 3.
Se reforma el artículo 39, el cual queda así:
«Artículo 39. Costos y gastos no deducibles. Las personas, entes y patrimonios a que se refiere el artículo anterior, no podrán deducir de su renta bruta los costos y gastos siguientes:
a) Los que no hayan tenido su origen en el negocio, actividad u operación que genera renta gravada.
En particular, los gastos financieros incurridos por la obtención de recursos utilizados para la realización de inversiones financieras en actividades de fomento de vivienda, mediante cédulas hipotecarias, en tanto dichos títulos de crédito estén exentos de impuestos por mandato legal.
Los contribuyentes no deben deducir los costos y gastos directos en que se incurra para producir las rentas exentas o no afectas; para ello, deben registrarlos en cuentas separadas, a fin de deducir sólo los que se refieren a operaciones gravadas. Si no se llevan cuentas separadas, se calculan los costos y gastos en forma directamente proporcional al total de gastos directos entre el total de rentas gravadas, exentas y no afectas.
b) Los que el titular de la deducción no haya cumplido con la obligación de retener y pagar el Impuesto Sobre la Renta, cuando corresponda. Serán deducibles una vez se haya enterado la retención.
c) Los no respaldados por la documentación legal correspondiente. Se entiende por documentación legal la exigida por la Ley del Impuesto al Valor Agregado, la Ley del Impuesto de Timbres Fiscales y Papel Sellado Especial para Protocolos y otras disposiciones legales tributarias y aduaneras, para efectos de comprobar los actos y contratos afectos a dichos impuestos. Lo anterior, salvo cuando por disposición legal la deducción pueda acreditarse por medio de partida contable.
d) Los que no correspondan al período anual de imposición que se liquida, salvo los regímenes especiales que la presente Ley permite.
e) Los sueldos, salarios y prestaciones laborales, que no sean acreditados con la copia de la planilla de las contribuciones a la seguridad social presentada al Instituto Guatemalteco de Seguridad Social, cuando proceda.
f) Los respaldados con factura emitida en el exterior en la importación de bienes, que no sean soportados con declaraciones aduaneras de importación y su recibo autorizado de pago; a excepción de los servicios que deberán sustentarse con el comprobante de pago al exterior.
g) Los consistentes en bonificaciones con base en las utilidades o las participaciones de utilidades que se otorguen a los miembros de las juntas o consejos de administración, gerentes o ejecutivos de personas jurídicas.
h) Los de erogaciones que representen una retribución del capital social o patrimonio aportado. En particular, toda suma entregada por participaciones sociales, dividendos, pagados o acreditados en efectivo o en especie a socios o accionistas; las sumas pagadas o acreditadas en efectivo o en especie por los fiduciarios a los fideicomisarios; así como las sumas que abonen o paguen las comunidades de bienes o de patrimonios a sus integrantes, por concepto de retiros, dividendos a cuenta de utilidades o retorno de capital.
i) Los de intereses pagados que excedan al valor de multiplicar la tasa de interés por un monto de tres veces el activo neto total promedio que resulte de la información presentada por el contribuyente en sus declaraciones juradas anuales. Para efectos de la presente literal se entiende como activo neto total promedio, la suma del activo neto total del cierre del año anterior con la del activo neto total del cierre del año actual, ambos valores presentados en la declaración jurada anual del Impuesto Sobre la Renta y anexos de cada período de liquidación definitiva, divididos entre dos. El activo neto total corresponde al valor en libros de todos los bienes que sean efectivamente de la propiedad del contribuyente. La limitación prevista en este inciso no será de aplicación a entidades bancarias y sociedades financieras sujetas a la vigilancia e inspección de la Superintendencia de Bancos.
j) Las sumas retiradas en efectivo y el valor de los bienes utilizados o consumidos por cualquier concepto por el propietario, sus familiares, socios y administradores, así como los créditos que abonen en cuenta o remesen a las casas matrices, sus sucursales, agencias o subsidiarias.
k) Los provenientes de cuentas incobrables, cuando se trate de contribuyentes que operen sus registros bajo el método contable de lo percibido.
l) Los de mantenimiento en inversiones de carácter de recreo personal. Cuando estas inversiones estén incluidas en el activo, junto con el de otras actividades que generen rentas gravadas, se llevarán cuentas separadas para los fines de determinar los resultados de una y otra clase de inversiones.
m) Los de mejoras permanentes realizadas a los bienes del activo fijo, y en general, todas aquellas erogaciones por mejoras capitalizables que prolonguen la vida útil de dichos bienes o incrementen su capacidad de producción.
n) Las pérdidas cambiarias originadas en la adquisición de moneda extranjera para operaciones con el exterior, efectuadas por las sucursales, subsidiarias o agencias con su casa matriz o viceversa.
o) Las primas por seguro dotal o por cualquier otro tipo de seguro que genere reintegro, rescate o reembolso de cualquier naturaleza al beneficiario o a quien contrate el seguro.
p) Los incurridos y las depreciaciones de bienes utilizados indistintamente en el ejercicio de la profesión y en el uso particular, sólo podrá deducirse la proporción que corresponda a la obtención de rentas gravadas. Cuando no se pueda comprobar la proporción de tal deducción, sólo se considerará deducible, salvo prueba en contrario, el cincuenta por ciento (50%) del total de dichos gastos y depreciaciones.
q) El monto de las depreciaciones en bienes inmuebles, cuyo valor base exceda del que conste en la Matrícula Fiscal o en Catastro Municipal. Esta restricción no será aplicable a los contribuyentes que realicen mejoras permanentes o edificaciones a bienes inmuebles que no son de su propiedad, ni a los propietarios de bienes inmuebles que realicen mejoras que no constituyan edificaciones, siempre que dichas mejoras no requieran, conforme a las regulaciones vigentes, de licencia municipal de construcción.
En el caso de las depreciaciones que se han venido aplicando antes de la vigencia de esta Ley, y que exceden el valor base, el contribuyente podrá continuar con la depreciación de los mismos como gasto deducible, únicamente si demuestra la inversión efectivamente realizada en los inmuebles.
r) El monto de las donaciones realizadas a organizaciones no gubernamentales, asociaciones y fundaciones no lucrativas, de asistencia, servicio social, iglesias y entidades de carácter religioso, que no cuenten con la solvencia fiscal del período al que corresponde el gasto, emitida por la Administración Tributaria.
s) El monto de costos y gastos del período de liquidación que exceda al noventa y siete por ciento (97%) del total de la renta bruta. Este monto excedente podrá ser trasladado exclusivamente al período fiscal siguiente, para efectos de su deducción.
La disposición del primer párrafo de esta literal, no es aplicable a los contribuyentes que tuvieren pérdidas fiscales durante dos (2) períodos de liquidación definitiva anual consecutivos o que tengan un margen bruto inferior al cuatro por ciento (4%) del total de sus ingresos gravados. Para el efecto, los contribuyentes deberán presentar informe, previo a que venza la presentación de la declaración jurada anual y los anexos a que hace referencia el artículo 54 de la presente Ley, por medio de declaración jurada prestada ante notario, acompañando los estados financieros auditados y medios de prueba documental que acrediten tales extremos.
Para efectos de la aplicación del párrafo anterior, se entiende como margen bruto a la sumatoria del total de ingresos por servicios prestados más la diferencia entre el total de ventas y su respectivo costo de ventas.
La Administración Tributaria puede realizar las verificaciones para comprobar la veracidad de lo declarado y documentación acompañada.»
Según, entonces, la sentencia del expediente 2836 -2012 de la Corte de Constitucionalidad las modificaciones de este artículo al impuesto sobre la renta solo aplican para los contribuyente inscritos a partir del 25 de febrero del año 2012.
Otros fueron impugnados, declarados sin lugar, que era de esperarse, pues corresponden a normas que no chocan directamente con normas constitucionales «dogmáticas» y por tanto, es más difícil hacer el argumento.
Ahora bien, me sorprende que la Corte declare sin lugar el artículo 7 del 4-2012, pues crea una arbitrariedad enorme. ¿Cómo es posible que mis precios de venta en el IVA dependan del precio de la competencia? Ni modo. Así que, salvo nuevo planteamiento, el artículo 7 sigue vigente. Se lo copio para que se asuste:
ARTICULO 7.
Se adiciona el artículo 14 «A», el cual queda así:
«Artículo 14 «A». Base del débito fiscal. Para efectos tributarios, la base de cálculo del débito fiscal es el precio de venta del bien o prestación de servicios, ya incluidos los descuentos concedidos.
En el caso que un contribuyente, en un plazo de 3 meses, reporte en su facturación precios de ventas promedios menores al costo de adquisición o producción de bienes, la Administración Tributaria podrá determinar la base de cálculo del débito fiscal, tomando en consideración el precio de venta del mismo producto en otras operaciones del mismo contribuyente u otros contribuyentes dentro del mismo plazo, salvo que el contribuyente justifique y demuestre las razones por las cuales se produjo esa situación y presente información bancaria y financiera que acredite sus ingresos reales.
En los servicios de espectáculos públicos, teatro y similares, los contribuyentes deben emitir la factura correspondiente y el precio del espectáculo consignado en la misma no debe ser inferior al costo del espectáculo para el público, de acuerdo al precio de cada localidad del evento.»
Los dejo así con el regalo de año nuevo que la Corte nos dio.
Mario E. Archila M.
Un café…

Salí de mi casa y fui al café.
El de siempre. Allí al que recurro cuando debo meditar de la vida.
Sin mucha atención me dispuse a sentarme con el latte grande con leche deslactosada de siempre.
Un joven sentado en el sillón de al lado me llamó la atención. Usaba la misma camisa que había sido mi favorita 20 años atrás.
Ya no logro ni recordar lo que era tener 17 años.
El aroma de café con leche llena mi entorno y me sumerjo en ese libro que tenía algo abandonado.
No lo puedo creer. El joven no sólo tiene mi camisa, soy yo. Mi mente me está jugando una gran broma… aunque recuerdo que hace 20 años tuve una muy extraña conversación.
Me acerco al joven y le pregunto que qué hace. “Estoy revisando programas de estudio para la Universidad. Es posible que pida una beca para estudiar en Europa”, me responde con un poco de pena.
“Yo estudié un año en Austria”, le digo, como para tranquilizarlo. Me cuenta sus planes y que busca estudiar en Austria también, pues estudia en el Austriaco. Realmente no es ninguna broma de mi cerebro.
Conversamos casi 2 horas. Qué ingenuamente inocente era hace 20 años. Creía que el mundo era un espacio en el que los títulos universitarios abrían las puertas.
Estudios se perfilaban en el futuro como la llave del éxito. Compartimos esos sueños y no pude más que tratar de explicarme que la vida no era una ecuación matemática tan simple.
La vida es una interacción con seres humanos que viven cada cual en su mundo y en sus cavernas. Cada uno escoge en dónde. Me expliqué, con el ánimo de recordarlo para esos momentos que sabía vendrían, que la vida te manda brazas calientes que debes sostener en las manos hasta tener callosidades que resistan la siguiente braza aún más caliente. Y todo ello, con una sonrisa. Los planes no están allí para ser cumplidos, sino para ser vividos. Que los podría modificar en cualquier momento. Que podría dejar de lado la prioridad de hacer una vida, por vivir una.
Me dije, con esa misma ingenuidad que tuve hace 20 años, mañana siempre es un mejor día que ayer, pues estás vivo y puedes remendar lo que rompiste, pero trata de nunca romper un corazón, pues remendar eso no está en ti, sino en el corazón roto.
Una luz de esperanza debía quedar, pues sabía que venían años de duda, de desconsuelo. De no saber si el camino correcto era ése. Ese joven de 17 años debía aprender a sufrir.
Tendría la beca, no tendría la pasión. Tendría la beca, no tendría la paz.
Las herramientas para ver que lo que anhelas no es siempre lo mismo que recibes. Ese joven debía saber que sus sueños no siempre lo harán feliz, pero que el camino por obtenerlos le dejará marcado el sendero para mejores sueños y mejores felicidades que las que pueda soñar.
A los 17 años uno seguramente cree que todo lo puede. Así era yo. Dicen por allí, le comentaba, que al ir madurando uno pierde ese ímpetu. Le pedí que se prometiera que nunca iba a dejar de pensar que todo lo podía y no permitiría que nadie le convenciera de lo contrario. Solo eso le sacará a flote en lo que está por venir.
No faltaba el tema del amor. No sabía que haría con esa novia que tenía y la posibilidad de irse de Guatemala.
Sin desilusionarlo, traté de hacer una de esas magistrales exposiciones de cómo el amor llega cuando se puede ser feliz en pareja. “Pareja”, palabra que implica equidad, igualdad. Dos enteros que se complementan. En aquel momento eran dos incompletos que se hacían compañía, que era muy distinto.
Creo que no me entendí.
Hablamos de la posibilidad de ver la nieve. Le dije “Disfrútala. Juega como ves a los niños de 4 años jugando. La nieve será cálida al jugar con ella y aliviará ese frío que sentirás en la soledad.”
Me confesó que tenía miedo de fracasar. Le aseguré que lo haría. Que el fracaso es el primer paso del éxito y que no puede nunca dejar que el fracaso llene su corazón. Le pedí que en cada fracaso llorara un rato y luego, como ave fénix, se levantará y saliera a dar batalla. Claro está, que ese joven aprendería eso años después y no luego de haber olvidado esas palabras.
Le repetí que los títulos universitarios nunca sostienen el peso de la vida. Que para sostener la vida se requerían pilares de carácter, integridad, lucha y perseverancia. Todo apoyado en el verdadero amor.
Me sonría el muchacho con gestos de aquella timidez que no le abandonaría nunca, mas podría llegar a enmascarar.
Creo que nunca entendí lo que me dije. La vida no es de lecciones habladas, sino de coleccionar uno mismo las cicatrices de las caídas y los vientos de las cumbres.
El café se vaciaba de las tazas. El tiempo corría.
La creatividad, le explicaba, te ayudará más que los libros de texto. El olfato, el instinto, será, muchas veces, mejor consejero que las lecciones magistrales. Eso sí, me dije firmemente, nunca creas que el camino a seguir es el fácil. El camino que debes tomar es que se pinta complicado. “Vé y búscate los poemas de Robert Frost, especialmente uno que habla del “Camino No Elegido” (Inglés o Español). Te gustará”, le aconsejé.
Dos horas de pensar en esos 20 años que nos separaban y encontrar que seguíamos estando en el mismo lugar. Él con el miedo al futuro. Yo con el miedo al futuro. Él sin entender las claves de la vida y yo creyendo saber algo más que él.
Empezará el 2013 y deberé, ahora, sentarme frente al espejo y recordarme todo esto, para así, construir el camino al sueño.
Así pasaré las fiestas y el año nuevo.
¿Usted, qué hará?
Mario E. Archila M.
Cambio de acciones al portador por nominativas
Como habrán escuchado, la Ley de Extinción de Dominio eliminó la posibilidad de tener acciones al portador. Adicionalmente, se estableció un plazo de 2 años para cambiar las acciones al portador que ya existan por acciones nominativas.
Este cambio implica:
Hacer el canje de acciones.
Verificar que se dieron avisos de emisión de acciones y en su caso, dar el aviso de emisión de acciones (Esto es en el Registro Mercantil).
Solicitar a la administración de la entidad el canje de los titulares de los títulos de acciones.
Hacer los registros en el libro de Registro de Accionistas, que es un libro que debe tener toda sociedad. No es un registro público.
Emitir lo nuevos títulos nominativos.
Verificar que el 100% del capital está representado en acciones.
Y, por último, entre el 29 de junio de 2013 y el 28 de agosto de 2013, dar el aviso al Registro Mercantil de haber dado cumplimiento al cambio y en caso de no haber convertido el 100% de las acciones, informar de esas acciones que no se transformaron.
La experiencia nos indica que la mayoría de sociedades no tienen avisos de emisión de acciones dados correctamente y tampoco tienen títulos de acciones. En muchos casos, lo único que hay es escrituras de constitución que crean el problema de tener acciones sin respaldo. Esta situación es fácil de regularizar, pero el tiempo puede ser un factor importante.
También hemos visto que casi ninguna sociedad tiene libros de Registro de Accionistas y con ello, hay que hacer este trámite también, con la correspondiente multa (bastante baja) que imponen el Registro Mercantil y SAT.
¿Qué paso si no las cambia y no da el aviso al Registro Mercantil? Simplemente no podrá ejercer los derechos como accionistas y tendrá que iniciar un procedimiento judicial para obtener sus acciones y sus derechos.
Si requiere ayuda en regularizar sus entidades, con mucho gusto le podemos dar una mano.
Atentamente,
Archila & Asociados
Norma de la que hablamos:
ARTICULO 74. Transitorio.
Se establece el plazo de dos (2) años, contados a partir de la vigencia de la presente Ley, para que las sociedades anónimas y las sociedades en comandita por acciones, reguladas en el Código de Comercio de Guatemala, Decreto Número 2-70 del Congreso de la República, que hayan emitido acciones al portador antes del inicio de la vigencia de la presente Ley, procedan a efectuar la respectiva conversión por acciones nominativas.
Dentro del plazo de treinta (30) días después del vencimiento del plazo de dos (2) años a que se refiere el párrafo anterior, las sociedades anónimas y las sociedades en comandita por acciones deberán dar un aviso al Registro Mercantil de haber dado cumplimiento a esta disposición e informando en su caso, de las acciones al portador que no se hubieren convertido a acciones nominativas.
Vencido ese plazo de dos (2) años, sólo podrán ejercerse los derechos que incorporan las acciones nominativas. En el caso de las acciones al portador que no hubieren sido convertidas a acciones nominativas, deberá seguirse el procedimiento estipulado en el artículo 129 del Código de Comercio de Guatemala, Decreto Número 2-70 del Congreso de la República.
El Registro Mercantil verificará el cumplimiento de lo establecido en este artículo, conforme los procedimientos que Implemente para el efecto.
Noticias para alarmarse: El comercio es señal de delincuencia y SAT amenaza con prisión
En la edición de Prensa Libre del 29 de noviembre de 2012 me encontré -me contaron y luego fui a leer- de dos noticias que me alarmaron.
La primera es que «INVESTIGAN NEGOCIOS UBICADOS EN ZONA 15» por la posibilidad que sean fachadas para el lavado de dinero. La encuentra en la página 10.
¿Qué me alarmó? Que nos estamos convirtiendo en un régimen que duda de cualquier ciudadano. Todo negocio implica la existencia de lavado de dinero o vínculos con el narcotráfico. La noticia dice «Entre los hechos que han desencadenado sospechas para que el Ministerio de Gobernación monte operativos de inteligencia se incluyen el aumento y creciente desarrollo comercial, hurto y robo de vehículos, saqueos a viviendas, ataques armados directos, enfrentamientos y asaltos a peatones». Está bien que el hurto y robo de vehículos alerte, pero que «el aumento y creciente desarrollo comercial» sea una alarma no puede estar bien.
Triste resulta que el vocero de la Municipalidad declare que «…personas tramitan patente de comercio y tarjeta de salud, pero no cuentan con el permiso de abierto al público, pues quieren operar en áreas residenciales, donde no está permitido». En el fondo quiere decir que hemos sido expropiados. Si bien el orden es deseable, también lo es que no poder decidir dónde tener un negocio acarrea ilegalidad. También lo es que el hecho de tener que pedir permiso para abrir un negocio en mi casa, no es más que una llana expropiación.
La otra «bella» noticia es que se anuncia que «SAT VA TRAS SUBVALUACIONES». Acá el tema es escabroso. SAT y Muni firmaron un acuerdo para que SAT fiscalice el IUSI… ¿Es eso legal? SAT y Muni no pueden firmar acuerdos por los que Muni le traslada la administración del IUSI a la SAT. Se requiere de una ley para trasladarlo.
Ahora, el tema incluye que SAT busca recaudar IVA que no recaudó en compraventas de inmuebles. Dice Miguel Gutiérrez, con esa ignorancia de burócrata, que detectaron «simulaciones de valores en compraventas». Lo que deberían decirle sus abogados en SAT es que para que pueda decir que hubo «simulaciones» debe seguir un proceso judicial que la declare, pues las compraventas de inmuebles se documentan en escrituras públicas, documentos que hacen prueba, por ser faccionados ante Notario Público que goza de fe pública. Si son «simulados» imagino que tiene en su poder ya las sentencias que declaran la nulidad del instrumento público o la simulación del negocio civil. Sin eso, simplemente está haciendo lo que los gringos dicen «bluffing» y hasta puede ser delito, pues está imputando ilícitos a particulares.
La solución, dice SAT a través de Gutiérrez, es que se aplicará una tasa de 3-5% del valor no declarado, sujeto a convenio de pago. ¿Habrá leído la Constitución? No puede hacerse eso sin una ley del Congreso. Si existe «simulación» en el valor y Gutiérrez ya lo detectó, debe iniciar los procesos legales -civiles, administrativos y penales- correspondientes. Si no denuncia, él comete omisión de denuncia. Con sus declaraciones parece que lo que quieren es extorsionar a los contribuyentes y podría caer SAT en exacciones ilegales, coacción y amenazas. Esto con la nueva Ley Anticorrupción está grueso.
Es así que qué lindo es ser funcionario, pero qué bello es que en un Estado de Derecho, el poder no es ilimitado y debería asesorarse mejor antes de hablar.
No cabe duda que este gobierno quiere ser tiránico. No cabe duda…
Mario E. Archila M.

